La morosidad de las familias llega al 18% y mantiene una escalada que ya lleva 21 meses
El nivel de irregularidad de los créditos aumentó 10,3 puntos porcentuales en un año y más de uno de cada cuatro titulares de crédito se encuentra actualmente en situación de mora.
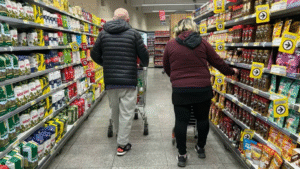
La morosidad de los créditos otorgados a las familias alcanzó el 18% en julio y acumuló 21 meses consecutivos de aumentos. El incremento refleja un deterioro sostenido en la capacidad de los hogares para cumplir con sus compromisos financieros y se convirtió en uno de los principales indicadores sobre la evolución del crédito.
En un año, el nivel de irregularidad aumentó 10,3 puntos porcentuales. El salto muestra la velocidad con la que se incrementaron los incumplimientos y marca una tendencia que se mantiene desde hace casi dos años.
El dato también implica que más de uno de cada cuatro titulares de crédito se encuentra en situación de mora. La proporción refleja la dimensión que alcanzó el problema dentro del sistema financiero y afecta a una parte significativa de las personas que mantienen préstamos.
La evolución de la morosidad se produce en paralelo con el aumento de las dificultades para afrontar los compromisos financieros. Los datos de julio muestran que el deterioro no fue un fenómeno puntual, sino parte de una tendencia que acumula 21 meses consecutivos de incrementos.
El salto de 10,3 puntos porcentuales en un año representa uno de los principales cambios registrados en el comportamiento de los créditos familiares. El crecimiento de los atrasos obliga al sistema financiero a seguir de cerca la situación de los deudores y la evolución de las carteras.
La proporción de titulares en mora también pone en evidencia la extensión del problema. Con más de uno de cada cuatro deudores en situación irregular, el fenómeno alcanza a una cantidad significativa de personas y se consolida como una de las principales dificultades del mercado crediticio.
El 18% registrado en julio constituye así un nuevo punto dentro de una tendencia ascendente que comenzó hace 21 meses y que todavía no muestra señales de interrupción.
La evolución de la morosidad será uno de los indicadores centrales para seguir el comportamiento del crédito a las familias y la capacidad de los hogares para sostener el cumplimiento de sus obligaciones financieras.